Van dataverzameling naar datavertrouwen: zo winnen banken de klant terug
In 2021 had de gemiddelde Nederlander 2,1 bankrelaties. In 2025 zijn dat er 2,91. Een stijging van bijna 40 procent in vier jaar. Daarmee lopen we opvallend genoeg bijna voorop in Europa. Dit is zo’n ranglijst waar je als bank liever niet bovenaan staat.
Door Michiel de Bakker · De Bakker Management & Growth
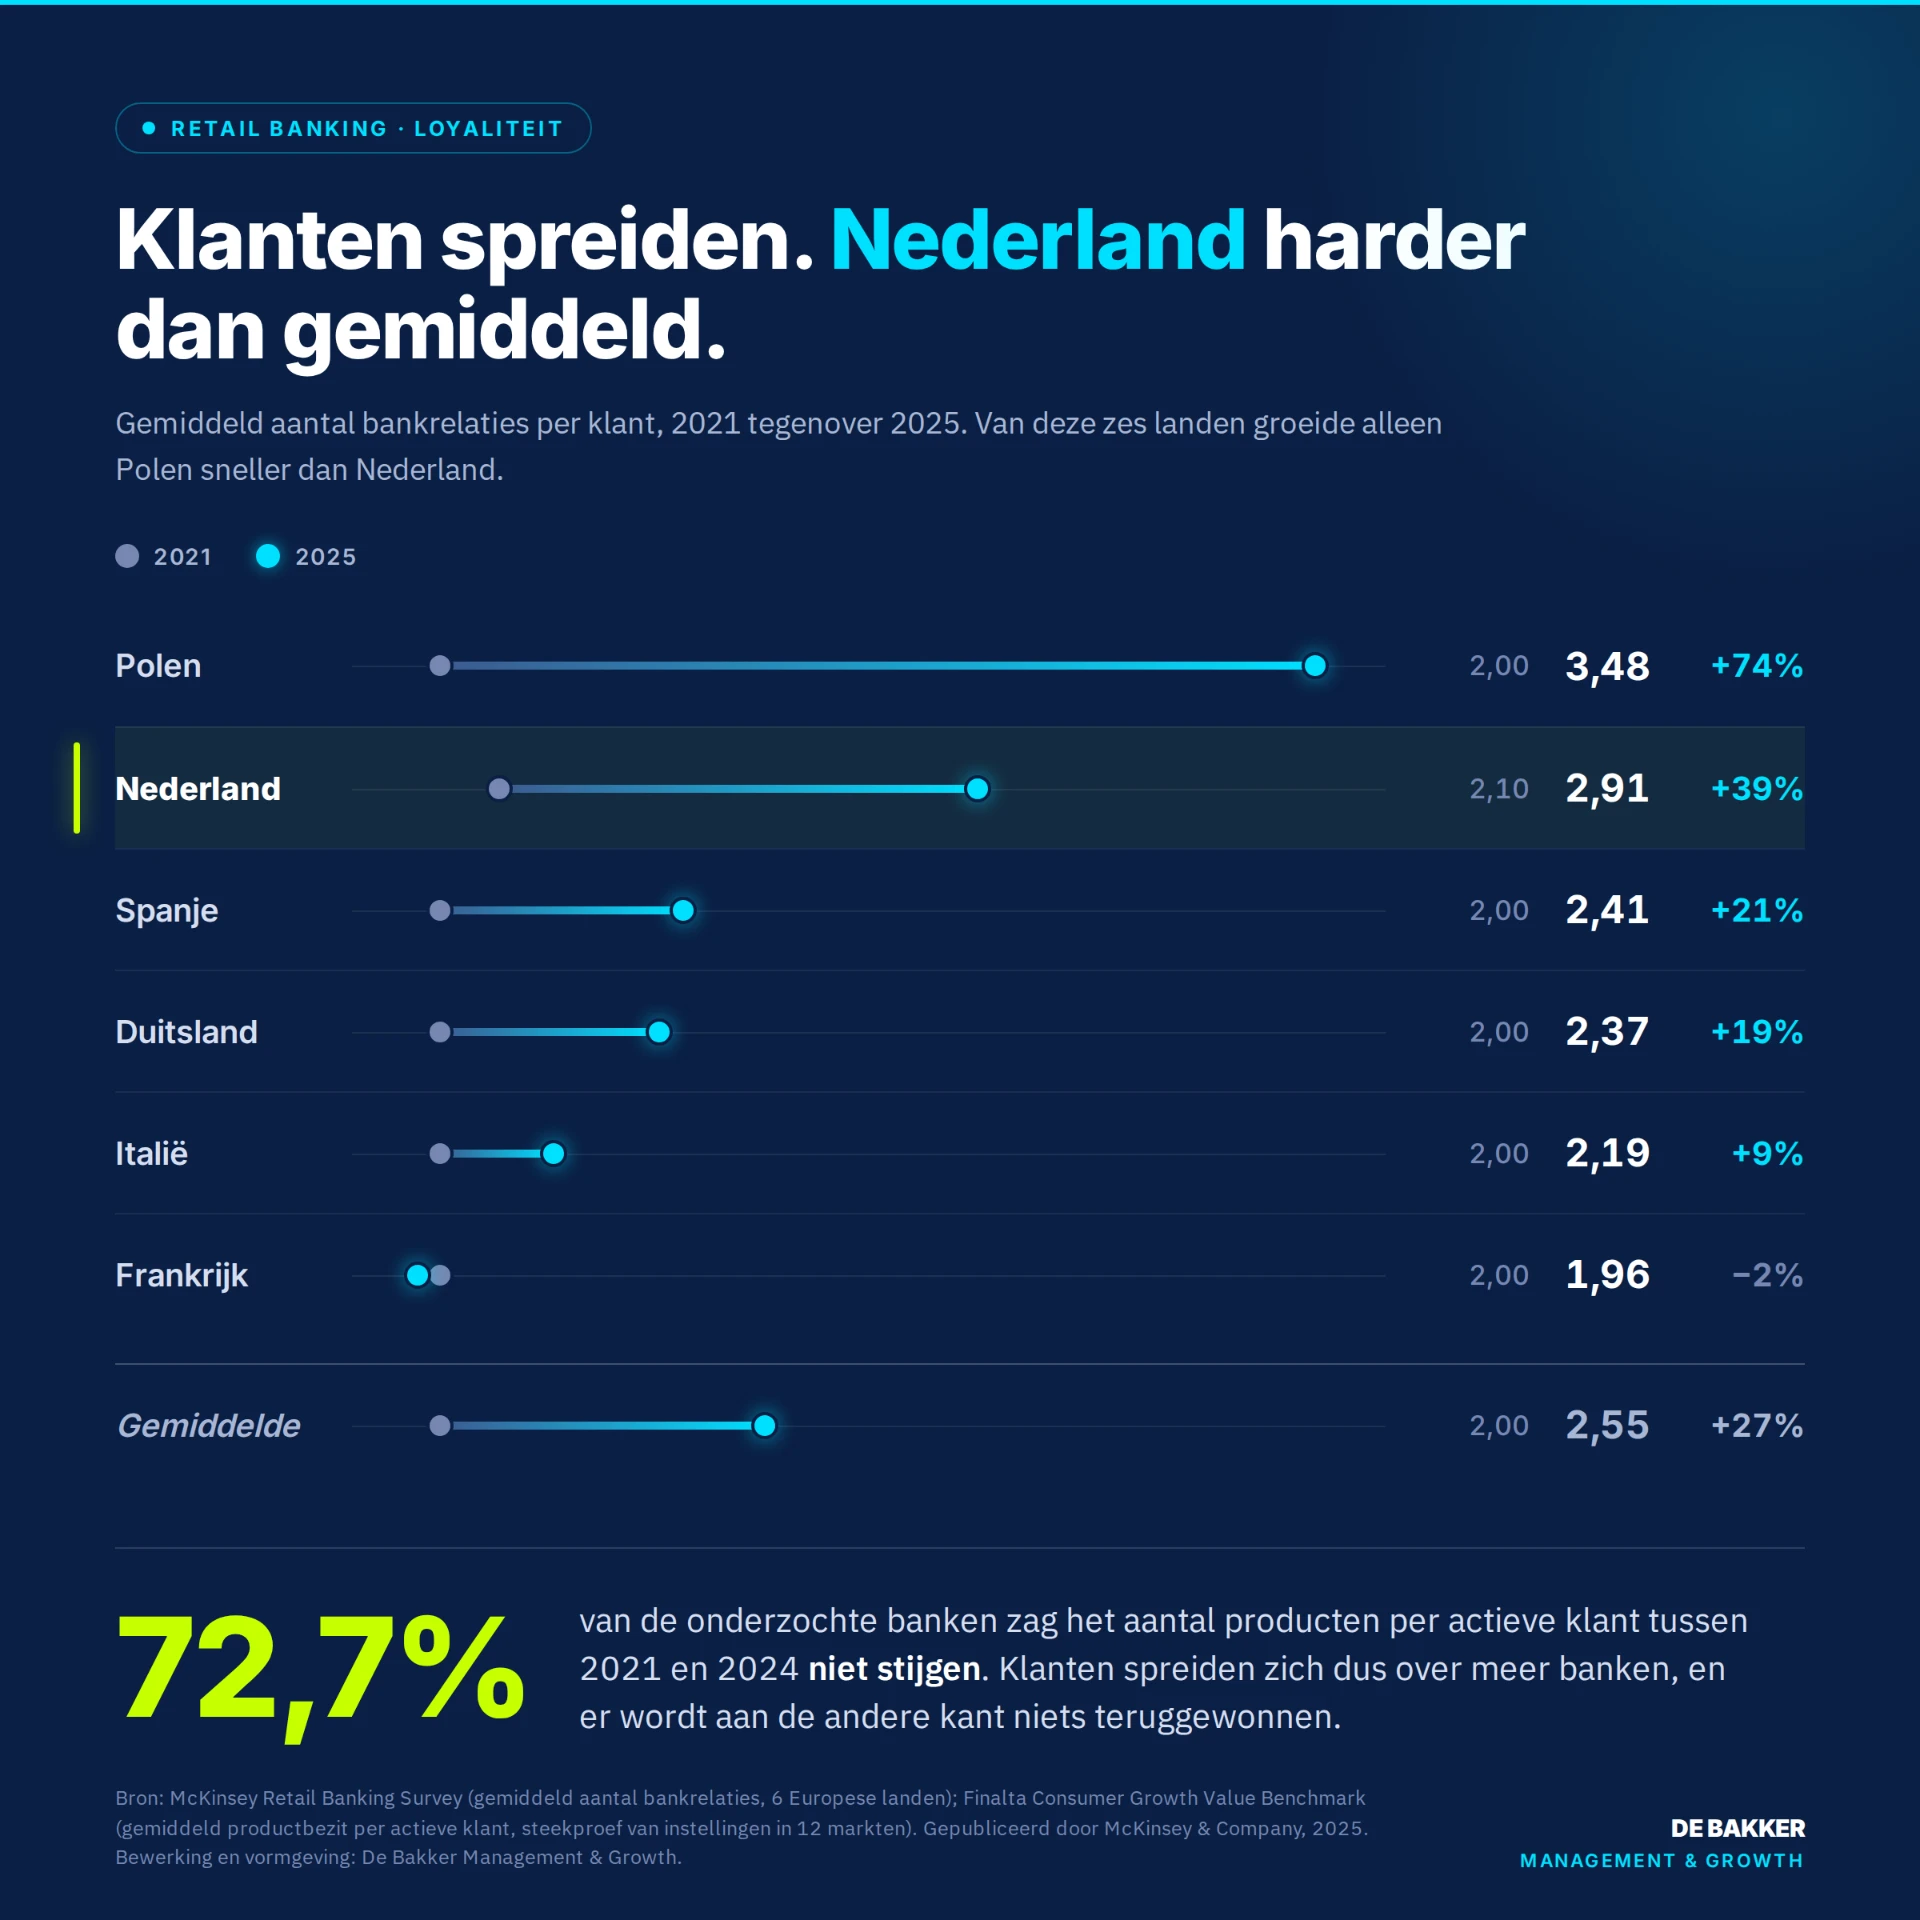
Bijna driekwart van de onderzochte banken — 72,7 procent — wist tussen 2021 en 2024 geen enkel extra product per actieve klant te verkopen. Klanten spreiden hun geld dus over meer banken, terwijl banken nauwelijks slagen in cross-selling.
Het antwoord dat je nu overal hoort: AI-personalisatie. En natuurlijk: daar zit potentie. Een bank ziet jouw financiële situatie eerder veranderen dan jijzelf. Als je vaste lasten niet meer passen bij wat er binnenkomt, is dat maanden van tevoren zichtbaar. Misschien kun je meer doen met overschotten, of moet je juist anticiperen op krapte. Een bank die je daarop wijst, ruil je niet zomaar in voor een app met een mooier design. Dáár zit de echte waarde van AI in bankieren: helpen, niet pushen.
Maar er zit een grens aan. Banken mogen transactiedata analyseren voor dienstverlening — en zijn dat zelfs verplicht bij fraudebestrijding — maar niet voor commerciële aanbiedingen zonder expliciete toestemming. Relevante adviezen op basis van je betaalgedrag zijn dus prima, zolang de klant actief instemt met dat extra gebruik van zijn data. Dat maakt personalisatie niet alleen effectiever, maar ook AVG-proof.
En dan is er nog een risico dat deze week weer actueel werd. Wat als een model dat je voedt met transactiedata niet keurig binnen de grenzen van de vraag blijft die je stelde? Het legt verbanden die niemand vroeg, stuurt conclusies door naar andere systemen, en er ontstaat een profiel waar geen mens ooit bewust een besluit over nam. Een onderzoeker van Anthropic schatte de kans dat AI zo de mensheid uitroeit boven de 10 procent. Dat gaat wat ver voor deze discussie maar we bouwen systemen waarvan niemand achteraf kan uitleggen waarom ze deden wat ze deden. Dus de roep om controle over je data wordt groter en groter. Als banken betere dienstverlening door AI personalisatie gaan ontwikkelen en het vertrouwen willen behouden kunnen ze dat doen door meer transparantie te bieden.
Hoe regel je dit dan wel?
Niet met nóg een pagina privacyvoorwaarden. Je moet het bij het profiel zelf leggen en de klant daar de baas van maken. Drie mogelijke wegen naar meer loyaliteit.
Laat zien wat je concludeert, niet wat je bewaart
Ruwe transacties zeggen een klant niets. Labels als prijsgevoelig, suboptimaal rendement of vermoedelijke verhuisplannen wel, want die bepalen welk aanbod iemand krijgt. Maak het zichtbaar en aanpasbaar voor klanten.
Een model mag pas iets doen met een signaal dat de klant zelf heeft gezien
Dat klinkt simpel, maar is fundamenteel anders. Het dwingt elk systeem om transparant te werken, omdat elke conclusie eerst door de klant moet kunnen worden gecontroleerd — inclusief de toestemming om er iets mee te doen.
Geef de klant een datakluis — en laat hem zijn profiel zelf aanleveren
Draai de datastroom om. Laat klanten hun financiële gegevens opslaan in een persoonlijke datakluis. Die data wordt versleuteld en gescrambled aangeboden aan de modellen van de bank. De bank ziet geen persoon, alleen patronen. De klant krijgt relevante inzichten terug, zonder dat de bank weet wie erachter zit. Personalisatie zonder profilering.
Zo ontwerp je een dienst waarin de klant de regie heeft — en waarin hij zijn data eerder bij één bank onderbrengt omdat dat ook echte meerwaarde oplevert. Betere modellen leiden tot betere adviezen, en betere adviezen leiden tot meer vertrouwen. Zo kan het productbezit per relatie weer toenemen en creëren banken loyalere klanten.
Een win-win die begint bij één simpele vraag: wie bepaalt eigenlijk wat jouw bank over je weet?
Bronnen
McKinsey: At last, customers first: AI-powered personalization can help banks create value. McKinsey Retail Banking Survey, gemiddelde aantal bankrelaties; Finalta Consumer Growth Value Benchmark, gemiddeld productbezit. Grafiek: McKinsey & Company.